
Freitag, 25. September 2026
15:40 Uhr
15:40 Uhr
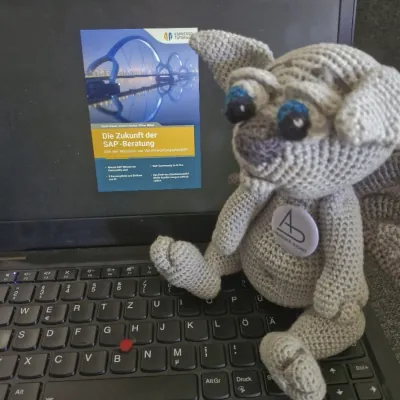
Buchempfehlung: »Die Zukunft der SAP-Beratung« – Von der Wissens- zur Verantwortungsdisziplin
Die Zukunft der SAP-Beratung – Von der Wissens- zur Verantwortungsdisziplin
Autor*innen: Sarah Niesel, Daniel Chrobot und Oliver Nübel
Verlag: Espresso Tutorials GmbH
1. Auflage(24. September 2026) Paperback ISBN: 978-3960125709
Für 39,95 € direkt bestellen
Autorenwelt
Oder bei Amazon *
Mir ist es daher eine besondere Freude, recht früh schon in das Buch hineingeschaut zu haben, und ich bin sehr gespannt darauf, eine Vision oder einen Blick in eine mögliche Zukunft der SAP‑Beratung werfen zu können, gerade da mir persönlich das Teilen von Wissen, aber auch ein praktischer Ansatz sowie die Verantwortung einer guten Beratung bedeutungsvoll sind.
Ich gebe erst die Buchbeschreibung des Verlages wieder, gehe dann auf den Inhalt ein und schreibe danach ein Fazit zum Buch.
- Buchbeschreibung (Verlagstext)
- Inhalt des Buches (Buchvorstellung)
- Fazit - Meine Meinung zum Buch
Buchbeschreibung
In einer Welt, in der sich SAP-Technologien im Wochentakt weiterentwickeln und KI die Spielregeln der Beratung neu schreibt, steht die SAP-Community vor fundamentalen Fragen: Wie bleibt man als Berater relevant? Welche Kompetenzen zählen morgen noch? Und wofür werden Kunden künftig bezahlen? „Die Zukunft der SAP-Beratung“ liefert darauf klare Antworten – fundiert und praxisnah. Die Autoren Sarah Niesel, Daniel Chrobot und Oliver Nübel, bekannt durch ihren Podcast „SAP Sommeliers“, destillieren aus über 100 Gesprächen mit SAP-Experten, was wirklich trägt: Urteilskraft unter Unsicherheit, die Fähigkeit, zwischen Geschäftsfrage und SAP-Konfiguration zu übersetzen, und echte Mitverantwortung im Projekt.Das Buch adressiert die gesamte Bandbreite der SAP‑Welt. Es zeigt, warum Datenqualität keine IT-Aufgabe, sondern eine Führungsfrage ist, wie Community als Werkzeug statt als Flucht funktioniert und weshalb Organisationen nicht an Technologie scheitern, sondern an fehlender Entscheidungsfähigkeit. Die strukturellen Schwächen klassischer Beratungsmodelle und die blinden Flecken einer Branche im Umbruch werden offen benannt. Ein Highlight sind die acht Interviews mit ausgewiesenen Experten aus der Branche zu den angesprochenen Fragen. Nach der Lektüre besitzen Sie einen inneren Kompass, um in einer volatilen, komplexen und mehrdeutigen Welt handlungsfähig zu bleiben. Ein Buch für alle, die nicht nur überleben, sondern mitgestalten wollen, was SAP-Beratung morgen bedeutet.
- Warum SAP-Wissen zur Commodity wird
- 5 Karrierepfade und Einfluss von KI
- SAP-Community im O-Ton
- Das Ende des Stundenmodells? Wofür Kunden morgen wirklich zahlen
Inhalt des Buches
Das Buch ist in Kapitel aufgeteilt und gibt hier, vergleichbar zu einem Betriebssystem, unterschiedlichen Aspekten eines guten Beratungsansatzes auf etwa 216 Seiten Raum.
1 Kernel der Mensch im Zentrum
Hier wird die Rolle der Beratung nicht auf das technische Know-how reduziert, sondern das Teamspiel einer guten Beratung hervorgehoben. Weder Technik noch umfassendes Wissen können einen Vorsprung ermöglichen, selbst wenn Wissensvorsprung elementar ist, sondern vor einem Wissensvorsprung kommt der Beziehungsvorsprung. Dies kann auch einmal dazu führen, dass ein Projekt auf die externe Expertise eines anderen Unternehmens verweisen kann und Konflikte nicht diplomatisch verschwiegen, sondern auch angesprochen werden. Die Kommunikation untereinander ist oftmals die wahre Stärke innerhalb eines Beratungsprojektes und nicht der Fokus auf die abrechenbaren Stunden. Besonders gut gefallen hat mir in diesem Kapitel nicht nur die Referenz auf einige Folgen des SAP Sommeliers Podcast sondern konkrete Praxisbeispiele, durch die die Theorie dahinter auch direkt erläutert werden kann. Dabei wird die SAP‑Beratung nicht aus ihrer Verantwortung entlassen, sondern ganz im Gegenteil diese Rolle auch in den eigentlichen Fokus gerückt. Dies kann dann auch zum Espresso Moment: Kooperation mit dem Wettbewerber führen, wenn es im Projekt des Kunden auch direkt passt. Es wird ein wenig der Wandel von der technischen Beratung und Best Practise Umsetzung zur systemischen SAP‑Beratung beschrieben.
2 Layer: Technologie
Der Weg über die Technologie wird hier durch einen Lotsen in der Beratung beschrieben. Besonders positiv ist für mich der Hinweis auf die Wichtigkeit des Stammdatenmanagements, über die Stammdatenpflege bis hin zur Beratung in Richtung der Wahl zwischen Automatisierung und Einsatz von KI oder anderen Veränderungen im SAP‑Umfeld. Es werden wichtige Begriffe zur aktuellen Entwicklung bei SAP beschrieben. Dies geht von BTP, RPA (Robotic Process Automation), embedded AI bis hin zu SAP Joule und SAP Joule Studio. Dies hilft auch SAP‑Usern bei der Einordnung von neuen Technologien. Besonders gut hat mich hier die Abgrenzung von Automatisierung, die durch Wiederholbarkeit und Klarheit des Kontexts gelingt, und KI angesprochen. Daneben werden mit Blick auf den Einsatz von KI auch der psychologische Effekt des Automation Bias besprochen. Gerade die zentrale Frage, wer die Verantwortung trägt, wenn eine Automatisierung oder der KI-Agent falsch entscheidet, sind wertvolle Impulse, die durch die SAP‑Beratung gegeben werden können.
3 Layer: Karriere und Methoden
Vertrauen in einer guten SAP‑Beratung beruht auf drei gleichwertigen Säulen, die sich gegenseitig ergänzen. Die Kombination aus Betriebswirtschaft, Technologie und SAP-Know-how sowie Methodik und persönlicher Haltung sind gleichwertig und sollten eine gute Beratung im SAP‑Umfeld auszeichnen. Gerade die letzte Säule dürfte auch von KI nicht abgelöst werden können. Entsprechend wichtig ist hier auch ein Methodenkoffer, der genutzt werden kann. Dabei werden sowohl Elemente des Projektmanagements angesprochen, aber auch Kommunikation mit Kunden und eine klare Visualisierung und Auftragsklärung. Gerade die Weitergabe, aber auch die Ermittlung der Bedürfnisse des Kunden sind hier ein Punkt, welcher den gesamten Projektverlauf von Presale bis zur Umsetzung im Projekt bestimmt. Ein weiterer Punkt in diesem Kapitel ist die Veränderung von klassischen Rollen wie Berater, Entwickler, Basis-Administration oder Projektleitung. Wichtiger werden hier Fähigkeiten, die sich nicht automatisieren lassen oder durch KI abgelöst werden können. Daraus ergeben sich fünf Pfade für die Zukunft: Leadership, Expert, Hybrid, Creator und Connector. Dabei können diese Pfade auch miteinander kombiniert werden. Gerade mit Blick auf die Veränderungen im SAP‑Kosmos sind hier auch andere Dekmodelle für die Karriereplanung relevant, um auf Ungewissheiten reagieren zu können. Hier werden einzelne Prinzipien durch Effektuation betrachtet. Hier wird ein sehr ehrlicher Blick auf den Karrierepfad und entsprechende Stufen geworfen, die zum Nachdenken anregen. Dabei wird auch der Karriere-IQ als neue Währung beschrieben und wie sich hier durchaus eine ungemütliche Wahrheit auch als Chance darstellt. Praxisnah werden hier aber auch Themen wie die Faktura-Falle und das Lernen im Projekt angesprochen. Zum Abschluss gibt es auch noch einen Recap und passende Reflexionsfragen zur eigenen Position. Damit ist das Kapitel nicht nur für Menschen in der SAP‑Beratung, sondern generell im SAP‑Umfeld lesenswert.
4 Layer: Kultur & Community
Die Bedeutung von informellem Austausch und die SAP‑Community werden hier als roter Faden in der Form "Community ist ein Werkzeug. Kein Ersatz für Entscheidungen." beschrieben. Gerade die SAP‑Community ist geprägt von Offenheit, Wissensaustausch und Lernbereitschaft. Hier wird eine Kultur abseits der Hierarchie beschrieben, die im Projektalltag aber immer präsent ist. Entsprechend spannend ist hier die Analyse, wofür eine Community steht. Gerade SAP‑Professionals nutzen die Community auch dafür, hier offen Wissen zu teilen, und erhalten damit auch Anerkennung außerhalb der internen Politik oder der definierten Rolle in der Hierarchie oder im Organigramm. Dabei wird in diesem Kapitel auch auf die unterschiedlichen Plattformlogiken geschildert und auch das Problem der Aufmerksamkeit, sowohl in Richtung, wieviel Energie nach außen getragen wird, als auch wie Plattformen auf entsprechende Beiträge reagieren. Entsprechend sind die Best Practices für Personal Branding im SAP-Umfeld hier besonders wertvoll. Die Einordnung von Community als Resonanzraum und Absicherung ist hier ein guter Hinweis darauf, dass das öffentliche Auftreten auch ein Arbeitsmittel und kein neutraler Raum ist. Spannend ist hier auch die Frage, wie Community-Building und aktives Netzwerken betrieben werden kann. Das Hinterfragen des eigenen Verhaltens in der SAP‑Community im Vergleich zum Projekt selbst ist ebenfalls ein Punkt, welcher mit drei Fragen nicht ganz so einfach, aber wichtig zu beantworten ist.
5 Layer: Organisation
Mit Blick auf die Organisation wird weniger auf die Struktur und mehr auf die Entscheidungsfähigkeit innerhalb einer Organisation geschaut. Dabei ist als Organisation nicht nur das beratende Unternehmen oder die SAP‑Beratung zu betrachten, sondern auch der gesamte SAP‑Kosmos. Während das Organigramm eine Momentaufnahme ist, bilden sich in einer Organisation Entscheidungswege, Kompetenzen und entsprechende Verantwortungen ab. Dies ist besonders wichtig bei Aufgabenzuordnungen und Entscheidungswegen.
Gerade das Wechselspiel aus Projektorganisation und Unternehmensorganisation und entsprechende Machtstrukturen und Entscheidungsräume sind hier Aspekte, die idealerweise auch in der Beratung geklärt sind. Dabei können die einzelnen Ebenen einer Organisation auch strategische Ziele, prozessuale Ziele und technologische Ziele verfolgen und diese sollten auch einzeln bewertet sein. Hier ist das Zusammenspiel von intern und extern von besonderer Bedeutung. Entsprechend können auch Strategie, Prozesse und Technologie gegenseitig ein Thema in der Beratung werden und nicht nur die Umsetzung einer spezifischen Lösung. Das Wechselspiel aus Zuständigkeit, Verantwortung und Entscheidungsfindung wird hier sehr deutlich beschrieben und hilft auch dabei ein Projekt zum Erfolg zu führen. Es wird dabei nicht nur das Management in die Pflicht genommen als Letztverantwortung, sondern auch die Mitverantwortung der Beratung betont. Hierzu ist aber auch echtes Prozessverständnis erforderlich. Im Ergebnis lassen sich hier drei Linien festhalten, die Verantwortung und Entscheidungsfähigkeiten ebenso beschreiben wie eine Verschiebung der SAP Beratung vom reinen Wissensvorsprung hin zu einer echten Mitverantwortung im gemeinsamen Entscheidungsraum.
6 Layer: Zukunft und Vision
Nicht nur durch den Einsatz von KI ändert sich die Abrechnung anhand eines Stundenmodells oder Beratungstage in der Form, wie sich Effektivität auf die Beratungsleistung auswirkt. Die interessante Frage ist daher, wo das Geschäftsmodell der Zukunft liegt. Hier wird ein Wandel sowohl auf Beratungsseite als auch bei Kunden erforderlich sein. Ein Aspekt kann dabei die Co-Creation mit Keyuser und Beratung sein. Diese Beratung auf Augenhöhe sollte aber schon immer als empfehlenswert gegolten haben. Als knappe Ressource, die durch SAP‑Beratung erfüllt werden kann, ist nicht mehr so stark das Modulwissen selbst, sondern die Übersetzung zwischen Geschäftsfragen und SAP‑Konfiguration. Damit greifen eben auch Prozessberatung und Hintergrund ineinander. Neben Modulwissen bekommen hier Urteil, Einordnung und klare Position zu einer Fragestellung eine Bedeutung. Dabei wird auch die bisherige Roole der Junior-Beratung und der damit verbundene Erfahrungsaufbau im Projekt angesprochen und die Frage aufgeworfen, wie künftig diese Erfahrung erlangt werden kann. Die zentrale Frage, wofür Beratung erfolgt, bekommt in diesem Kapitel die ein oder andere Antwort und hilft dabei eine Transformation auch im Bereich der SAP‑Beratung zu bewerkstelligen.
7 Stimmen von Thought Leadern
Zum Abschluss wird das Kapitel um Interviews ergänzt. Diese werden ebenfalls als "Interviews für "Die Zukunft der SAP-Beratung"" auf der Lernplattform von Espresso Tutorials zur Verfügung gestellt, aber auch im Kapitel selbst noch einmal zusammengestellt. Gerade durch unterschiedliche Positionen bieten diese einen Mehrwert und zeigen einen offenen Austausch innerhalb der SAP‑Community. Dabei werden auch viele im Buch angesprochene Themen dargestellt und inhaltlich noch ein Stück erweitert. Als Stimmen sind hier einige bekannte Personen aus der SAP‑Communityy zu hören, die aus ganz unterschiedlichen Perspektiven ihren Blick auf die Zukunft der SAP Beratung werfen.
Fazit - Meine Meinung zum Buch
Wie eingangs beschrieben habe ich unterschiedliche Rollen imSAP‑Umfeld inne, bin abern selbst nicht in derSAP‑Beratung tätig, sondern biete eher Schulungen zu einzelnen Themen an und nehme innerhalb der SAP‑Community, aber auch im Arbeitsalltag, unterschiedliche Formen von SAP‑Beratungen wahr. Entsprechend neugierig war ich, wie hier der Blick auf die Zukunft der SAP‑Beratung aus der Sicht von Beratung sein mag.Der Verlag Espresso Tutorials, wo ich auch selbst das ein oder andere Fachbuch veröffentlicht habe, ist eher bekannt dafür, Fachthemen direkt zu erklären, und dieses Buch ist eigentlich komplett anders als die bisher im Verlag erschienenen Bücher. Aber vielleicht gibt es gerade dadurch einen Mehrwert und ermöglicht es, bisher bekannte Verhaltensweisen zu hinterfragen und gemeinsam ein neues Bild auf SAP Community und SAP-Beratung zu werfen.
Persönlich glaube ich gar nicht so sehr, dass KI eine gute Beratung ablösenwird, aber ichr betrachte diese durchaus als eine Ergänzung (hier werde ich zeitnah auch noch einen eigenen Artikel zur KI-Kompetenz veröffentlichen)und sied ermöglicht so durchaus eineVeränderungn in der Form des Wandels von einerreinenn Wissens- zu einerr Verantwortungsdisziplin.
Die einzelnen Tools wie BTP, Joule oder Business Agents werden sich sicherlich vom Namen und der Art her innaherr Zukunft wieder ändern und neue Bezeichnungen an ihrer Stelle treten, aber das Prinzip dahinter und der Wandel derTechnik,k aber auch ihre Auswirkungenbleibent sicherlich.
Einige grundlegende Gedanken zum Thema "Communityy als Werkzeug" und der damit verbundene Personalbrandmix hätten sicherlich auch gerne noch etwas vertieft werden können, aber insgesamt sehe ich diesen als einen hervorragenden Gedankenansatz.
Mir sind als Ergänzung die Veröffentlichungen von Dr. Kerstin Hoffmann auf https://www.kerstin-hoffmann.de/pr-doktor/ (pr-doktoro.de) ein guter Ausgangspunkt, um dieses etwas zu vertiefen.
Ich würde dieses Buch tatsächlich für die SAP‑Community empfehlen, die vor der Frage steht, wie sie künftig noch relevant sein will, da gerade auch durch KI viele Dinge im Wandel sind. Einige der hier vorhandenen Gedankenanstöße und Fragen zur eigenen Zukunft dürften hier wertvolle Impulse bieten.
Mit Blick auf Menschen innerhalb einer Organisation, die ihre eigene Rolle reflektieren und die Zukunft innerhalb eines SAP‑Umfeldess angehen wollen. Daneben hilft es aber auch gut die eigene Rolle aus den Elementen Leadership, Experte, Hybrid, Creator und Connector zu definieren oder auch sich zu überlegen, welche Elemente davon künftig für die eigene Rolle passen könnten.
Als Autor und Blogger sind mir solche Überlegungen durchaus vertraut und ich merke beim Schreiben und Lesen oft selbst, dass sich dadurch ein Wandel ergeben kann.
Innerhalb des Buches werden auch immer externe Stimmen aus der SAP‑Communityy und des SAP Sommeliers Podcasts zitiert,wodurch hier auch unterschiedliche Perspektiven Gehör finden. Für mich waren am Ende auch die begleitenden Videos eine tolle Ergänzung, auch da ich hier neben den mir bekannten Stimmen von Martin Munzel und Helge Sanden noch weitere Stimmen und unterschiedliche Perspektiven auf die Welt von SAP wahrnehmen konnte. Dabei zeigt sich auch eine starke Verknüpfung zwischen SAP, DSAG, Beratungsunternehmen, aber auch die Sicht aus Anwendungsunternehmen und Mentor*innen in der Branche :-).
Für mich sind der Zugang zu SAP‑Wissen und der Austausch auf Augenhöhe ein großer Pluspunkt und ich erinnere mich immer wieder gerne daran, wie ich damals durch Vertrauen und gute Vorbilder selbst ein Teil der SAP‑Community geworden bin, und hoffe auch in der Zukunft durch Bücher oder auch hier in Blogartikeln Beiträge leisten zu können. Daher habe ich mich besonders gefreut, dass ein solches Thema in Buchform erschienen ist, und kann nun selbst ein wenig darüber nachdenken, welche Rollen wohl aktuell und in der Zukunft mit Bezug auf SAP auf mich zukommen werden.

Unkelbach.expert - Ihr Experte für Controlling und Berichtswesen mit SAP
Aktuelle Termine zum Online-Training (Herbstkurse 2026) finden Sie hier unter:
"Grundlagen Datenmigration in SAP S/4HANA mit Migrationscockpit und Migrationsobjektmodellierer"
"Rechercheberichte mit SAP Report Painter"
Freitag, 28. August 2026
18:02 Uhr
18:02 Uhr
Budgetierung und Budgetverfügbarkeitskontrolle von Kostenstellen unter SAP S/4HANA
Fairerweise ist dies durchaus mit Augenzwinkern geschrieben, aber mit Blick auf die Entwicklungen unter SAP S/4HANA in der Kostenstellenrechnung war ich dann doch erstaunt, dass die Budgetverfügbarkeitskontrolle jetzt auch im Controlling angekommen ist und hier direkt bei Kostenstellen genutzt werden kann.
Da schon bald der nächste Quartalsabschluss ansteht, mag ich in diesen Artikel ein wenig die Möglichkeiten der Budgetierung und Budgetüberwachung von Kostenstellen unter SAP S/4HANA ab 1909 beschreiben und dabei auch in Richtung anderer Module wie PSM-FM oder auch die Innenaufträge CO-OM-OPA neben der Kostenstellenrechnung CO-OM-CCA verweisen.
Budgetverfügbarkeitskontrolle und Budgetierung im Modul PSM-FM
In SAP Modul der öffentlichen Verwaltung (PSM - Public Sector Management) ist im Haushaltsmanagement (FM - Funds Management) die Budgetierung von Fondes und Finanzstellen sowohl bei Budgetierung über die klassische Budgetierung (KB) mit den Transaktionen FR50 und FR58 als auch im Budgetverwaltungssystem (BCS) mit der Budgetierungs-Workbench über die Transaktion FMBB vertraut. Auch die akitve Verfügbarkeitskontrolle mit Prüfung und die passive Verfügbarkeitskontrolle ohne Ürüfung aber mit entsprechenden Berichtswesen über Finanzstelle, Fond und Finanzpositionen ist hier nicht nur vom Customizing, sondern auch in der praktischen Umsetzung soweit bekannt.Die entsprechenden Customizing-Einstellungen (Transaktion SPRO) finden sich dabei unter
- Public Sector Management
- Haushaltsmanagement Öffentliche Verwaltung
- FÜR BCS
- Budgetverwaltungssystem (BCS)
- Verfügbarkeitskontrolle
- FÜR KB
- Klassische Budgetierung
- Verfügbarkeitskontrolle
- FÜR BCS
Bisherige Budgetierung von Kostenstellen über statistische Innenaufräge
Bisher gab es einen Workaround im Modul CO durch den über eine Substitution (Transaktion OKC9) einen statistischen Auftrag automatisch mitbuchen zu lassen, wenn eine manuelle Buchung auf die Kostenstelle erfolgt. Dieses funktioniert jedoch nicht bei Umlagen, Verteilungen und andere maschinelle Verrechnungen.Erfolgt jetzt eine Buchung wird diese gegen das Budget auf den statistischen Innenauftrag geprüft und es erfolgt eine entsprechende Hinweismeldung. Im Modul CO-OM-OPA (Inennaufträge) war es möglich hier Innenaufträge zu budgetieren und eine entsprechende Budgetverfügbarkeitskontrolle zu aktivieren. Über die Natur von statistischen Innenaufträgen und ihre Möglichkeiten bin ich im Artikel "Statistischer Innenauftrag in SAP und verschiedene Anwendungen u.a. Verfügbarkeitskontrolle zum Budget im CO auf Kostenstelleneben" eingegangen.
Ähnlich wie bei der Beschreibung der Mittelbindung bin ich aber aktuell erstaunt, dass viele Themen die aus PSM-FM vertraut sind nun auch in anderen SAP Modulen zu finden sind. Ein besonders schönes Beispiel ist hier die Budgetierung von Kostenstellen unter SAP S/4HANA.
Budgetierung von CO Innenaufträgen
Im Artikel "Kostenstellen Etatplanung und Budgetierung von Innenaufträgen im SAP Controlling als Alternative zur klassichen Budgetierung oder BCS im PSM-FM" bin ich auf die Budgetierung von CO Innenaufträgen eingegangen.Das folgende Schema erklärt die Vorgehensweise:
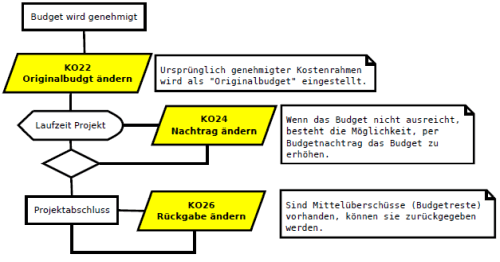
Budgetierung von Kostenstellen ab S/4HANA 1909
Mit SAP S/4HANA 1909 steht in der Kostenstellenrechnung eine Budgetverfügbarkeitskontrolle für Erfolgskonten (Sachkontoart »Primärkosten« oder »Sekundärkosten«) zur Verfügung. Im Gegensatz zur Etatverwaltung ermöglicht sie, direkt bei der Buchung von Belegen zu prüfen, ob dafür noch ausreichend Budget vorhanden ist, sowie die zusätzliche Steuerung des Budgetverbrauchs auf Kostenstellen. Dies war bisher nur für Innenaufträge möglich.
Customizing Budgetierung von Kostenstellen
Unter ERP/ECC hatten wir mit Versionen gearbeitet, während unter SAP S/4HANA diese durch Plankategorien abgelöst werden. Für die Budgetierung von Kostenstellen legen wir im Customizing unter- Controlling
- Controlling Allgemein
- Planung
- Kategorien für Planung pflegen
Danach bewegen wir uns im Customizing unter
- Controlling
- Kostenstellenrechnung
- Budgetverfügbarkeitskontrolle für Kostenstellen
Als Typ VerfügKontrolle wird hier CC Kostenstellen ausgewählt und auf der nächsten Schritte bestimmen Sie die Kontengruppen, gegen die das Budget geprüft wird.
Danach können Sie noch Toleranzgrenzen für einzelne betriebswirtschaftliche Vorgangsgruppen definieren und ja nach % Wert hier eine Warnung oder eine Fehlermeldung ausgeben lassen.
Das Customizing und weitere Punkte habe ich im Buch Controlling mit SAP S/4HANA – Customizing Kostenstellenrechnung beschrieben.
Eine ausführliche Beschreibung ist unter Buchempfehlungen unter AControlling mit SAP S/4 HANA - Customizing Kostenstellenrechnung (SAP S/4HANA, CO) zu finden.
(25. Juni 2024) Paperback ISBN: 978-3960122791Eine ausführliche Beschreibung ist unter Buchempfehlungen unter AControlling mit SAP S/4 HANA - Customizing Kostenstellenrechnung (SAP S/4HANA, CO) zu finden.
Autoren: Andreas Unkelbach, Martin Munzel
Verlag: Espresso Tutorials GmbH
1. AuflageFür 29,95 € direkt bestellen
Oder bei Amazon **
Oder bei Autorenwelt
Nachdem Sie die Budgetprüfung für einzelne Plankategorien festgelegt haben sollte auch noch das relevante Prediction Ledger für die Obligoverwaltung aktiviert werden.
Klassischerweise sind noch Nummernkreis für die Budgetbelege zu definieren sowie die Budgetbelegart definiert zu werden.
Stammdatenpflege Kostenstellen
Nachdem das Customizing abgeschlossen worden ist, kann in der Fiori App »Kostenstellen verwalten« (App-ID F1443A) unter Steuerungen die Budgettragende Kostenstelle zu den einzelnen Kostenstellen, das Profil für die Budgetverfügbarkeitskontrolle sowie die Budgetverfügbarkeitskontrolle aktiv ausgewählt werden.Diese Daten sind nur in der Fiori-App oder im Migrationscockpit beim Migrationsobjekt CO - Kostenstelle verfügbar nicht jedoch bei der Pflege per KS01, KS02 im SAP GUI.
Der Vorteil ist, dass Sie hier mit übergeordneten Kostenstellen arbeiten können und hier der Budgetverbrauch für eine ganze Abteilung gegenüber der Hauptkostenstelle erfolgt.
Budegtierung von Kostenstellen unter S/4HANA
Die Budgets können Sie über die Fiori App Finanzplandaten importieren per CSV als Kostenstellenbudgetierung vornehmen. Eine Budgetumbuchung, Budgetrückgabe oder Budgetnachtrag kann dann über die Fiori-App »Kostenstellenbudgets verwalten« (App-ID F4307) erfolgen. Voraussetzung dafür ist jedoch, dass schon vorher ein entsprechendes Kostenstellenbudget vorhanden ist. Hierzu ist es erforderlich, sowohl die Kostenstelle in der Fiori-App »Kostenstellen verwalten« mit den entsprechenden Stammdaten zu versorgen als auch über die Fiori-App »Finanzplandaten importieren« ein Kostenstellenbudget anzulegen. Ferner können Sie Budgets nur zwischen Kostenstellen umbuchen, wenn die Kostenstellen demselben Buchungskreis zugeordnet sind.Berichtswesen - Verfügbares Budget bei Kostenstellen
Neben der technischen Umsetzung einer Budgetverfügbarkeitskontrolle ist mir auch das Berichtswesen noch immer ein wichtiges Thema.Über die Fiori-App »Kostenstellen Etatbericht« (App-ID: F3871) erhalten Sie eine Übersicht über das bereits gebuchte Budget, die Obligos, die Istkosten und das verfügbare Budget (die Berechnung dahinter erfolgt aus Budget abzüglich Obligo abzüglich Istkosten). Diese App dient der Überwachung Ihrer Kosten und vergleicht das Budget mit den Istkosten und Obligos in den budgettragenden Kostenstellen.
Vorteile und Nachteile der Budgetverfügbarkeitskontrolle
Meiner persönlichen Meinung nach entbindet eine aktive Budgetverfügbarkeitskontrolle weder Budget- noch Kostenverantwortliche von einer eigenen Kontrolle. Dies ist auch ein Grund, warum ich ein dezentrales Berichtswesen als elementar im Controlling sehe. Die Vorteile einer technischen Kontrolle kann sicherlich darin gesehen werden, dass keine weiteren Kosten mehr gebucht werden können. Die Nachteile sind jedoch umgekehrt, dass sich im Vorfeld sehr genau über die Kontengruppen Gedanken gemacht werden sollte. Andernfalls könnte die Verbuchung von Personalkosten verweigert werden, da ja kein Budget mehr vorhanden ist.Fazit - Ausblick
Ich schreibe zwar gerade an einem anderen Buchprojekt aber bin letztens erst wieder darauf aufmerksam geworden, dass es hilfreich ist sich auch mit scheinbar vertrauten Modulen wieder intensiver auseinander zu setzen, da es hier doch die ein oder andere Ecke gibt in der sich Themen verändern können oder wo neue Methoden und Techniken vorhanden sind.Gerade bei Schulungsunterlagen und Buchprojekten freue ich mich hier nicht nur Wissen vermitteln zu können, sondern selbst auch beim Update dieser Unterlagen oder beim intensiven Eintauch in ein Thema immer wieder neues zu lernen.
Entsprechend freue ich mich auch sehr darüber, dass zum Online-Training bei Espresso Tutorials auf unkelbach.expert nun auch neue Termine für Frühjahr und Herbst zu finden sind und kann auch schon einmal vorsichtig ankündigen, dass vermutlich 2027 ein neues Buch von mir erscheinen wird. Aktuell habe ich da eine kleine Schreibpause und freue mich schon sehr auf die Rückmeldung des Lektorats zum Zwischenkapitel.
Die einzelnen Schritte bei der Entstehung eines SAP-Fachbuches wären sicherlich auch ein Thema an sich hier im Blog was ebenso wie die ein oder andere Artikelserie in den Ideen-Pool landen wird. Bis dahin freue ich mich aber auf Tee oder Kaffee und über den ein oder anderen fachlichen Austausch innerhalb der SAP Community.
Auch sonst bin ich auf Veränderungen in 2026/2027 gespannt und freue mich schon darauf auch dieses Jahr mit passendem Rückblick beenden zu können, auch wenn vorher noch die ein oder andere spannende Veranstaltung oder passendes Thema hier als Artikel veröffentlicht wird.
Meine IT-Ausstattung
Aktuell ist mein (mobiler) Arbeitsplatz mit folgenden Geräten ausgestattet. Ich bemühe mich diese Seite aktuell zu halten.
Amazon Seite von Andreas Unkelbach
* Als Amazon-Partner verdiene ich an qualifizierten Käufen über Amazon.
Mittwoch, 5. August 2026
18:56 Uhr
18:56 Uhr
Die ExcelFormel TEXTTEILEN Teilstring aus Zelle auslesen und auf mehrere Spalten verteilen
Für die "Manuelle Umbuchung von Primärkosten" (Transaktion KB11N) sind in der Erfassungsvariante Kostenstelle/Auftrag/PersNr) folgende Angaben für die Umbuchung von Kosten erforderlich.
Kopf:
- Belegdatum
- BuchunDatum
- KostStAlt
- Auftrag Alt
- Kostenart
- Betrag
- KostSt Neu
- Auftrag Neu
Näheres zum Thema Controlling findet sich auch bei meinen Publikationen :-).
Hierzu haben wir ein Webformular, dass die einzelnen Felder ausfüllen lässt und erstellen einen Text der die übergebenen Werte ausgibt, sodass die Umbuchung im Text festgehalten ist.
Nun möchte aber Kirsten Lotse nicht jede Zeile einzeln kopieren, sondern in einer Zeile die Informationen aufnehmen und diese dann als Vorlage für die Buchungsmaske verwenden können. Zum Beispiel für einen eCatt oder eine andere Schnittstelle.
Hierzu geben wir diese Werte in einer Zeile aus, die durch ein Sonderzeichen getrennt ist.
Webformular das für KB11N genutzt werden soll
Das Formular hat, vereinfacht ausgedrückt, folgende Wertfelder:
- Sender Kostenstelle
- Sender Auftrag
- Kostenart
- Betrag
- Empfänger Kostenstelle
- Empfänger Auftrag
Anhand der folgenden Excel-Tabelle sollte die Funktionsweise des Webformulars und der übergebene String verständlich sein.
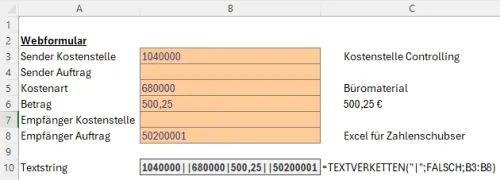
Der ausgegebene Textstring 1040000||680000|500,25||50200001 wird dabei am Ende der Mail als technische Zusammenfassung gesetzt und kann von der Sachbearbeitung kopiert werden statt der ausführlichen beschreibung der Umbuchung.
Im Beispiel möchte ich von der Kostenstelle 1040000 (Kostenstelle Controlling) über die Kostenart 680000 (Büromaterial) den Betrag 500,25 auf den Auftrag 50200001 (Projekt Excel für Zahlenschubser) umbuchen.
Textverketten für String aus Formulareingaben
Daraus ergibt sich ein String den ich über die Excelformel TEXTVERKETTEN erstellt habe.
Die Formel lautet =TEXTVERKETTEN("|";FALSCH;B3:B8)
Der Symtax der Formel lautet:
TEXTVERKETTEN(Trennzeichen; Leer_ignorieren; Text1)
Unterschiedliche Buchungsmöglichkeiten als Textstring mit Trennzeichen
Für unser Beispiel ist das Trennzeichen "|", es sollen keine Leerzeichen ignoriert werden und der Text befindet sich in den Zellen B3 bis B8.
Im Ergebnis erhalte ich nun also in Zelle B10 folgenden Wert:
1040000||680000|500,25||50200001
Dies ist die technische Zusammensetzung für die Umbuchung von Kostenstelle auf Auftrag.
Andere Umbuchungen würden sich anhand der Formularübergabe wie folgt ergeben:
Für eine Umbuchung von Sender Kostenstelle auf Empfänger Kostenstelle wäre dieser String
Sender Kostenstelle||Kostenart|Betrag|Empfänger Kostenstelle|
Für eine Umbuchung von Sender Auftrag auf Empfänger Auftrag wäre dieser String dann
|Sender Auftrag|Kostenart|Betrag||Empfänger Auftrag
Für leere Spalten wird also stets mit | abgeschlossen.
Der Vollständigkeit halber sollen natürlich auch die beiden anderen Kombinationen angegeben werden.
Umbuchung von Kostenstelle auf Auftrag
Sender Kostenstelle||Kostenart|Betrag||Empfänger Auftrag
Umbuchung von Auftrag auf Kostenstelle
|Sender Auftrag|Kostenart|Betrag|Empfänger Kostenstelle|
Als Trennzeichen ist das Sonderzeichen | bewusst gewählt worden, da dieses selten aus Versehen eingegeben wird.
Auflösen des Textstring über Excel Formel TEXTTEILEN
Dieser String kann nun einfach in unsere Excelvorlage kopiert werden.
Im Beispiel ist dies die Spalte Texteingabe und ich verwende nun die Formel Textteilen um die einzelnen Bestandteile des Strings auf mehrere Spalten zu verteilen.
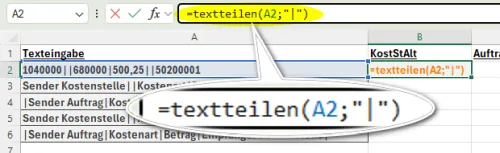
Der Syntax der Formel lautet
=TEXTTEILEN(
text;
spaltentrennzeichen;
zeilentrennzeichen;
Leer_ignorieren;
Übereinstimmmodus)
Text ist dabei die Zelle A2.
Leer ignorieren ist optional, wenn auf Wahr werden Zellen ohne Eintrag ignoriert.
Übereinstimmodus betrifft die groß und Kleinschreibung das Trennzeichen. Ist hier 1 oder Wahr gesetzt wird die Groß/Kleinschreibung ignoriert standardmäßig wird diese beachtet.
Ich habe die Formel jetzt für alle Beispiele einmal ausgefüllt und das Ergebnis dürfte die Umwandlung des Textstrings aus unserem Formular deutlich machen.
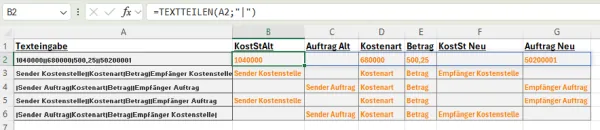
Durch die Formel =TEXTTEILEN(A2;"|") berücksichtige ich das Trennzeichen nur für Spalten und lasse den Textstring über die Spalten automatisch ausfüllen. Dies ist der Vorteil der neuen Arrayformeln in Excel.
Das Ergebnis kann dann als Vorlage im SAP verwendet werden.
Ich habe dieses für die Teilstrings
- 1040000||680000|500,25||50200001
- Sender Kostenstelle||Kostenart|Betrag|Empfänger Kostenstelle|
- |Sender Auftrag|Kostenart|Betrag||Empfänger Auftrag
- Sender Kostenstelle||Kostenart|Betrag||Empfänger Auftrag
- |Sender Auftrag|Kostenart|Betrag|Empfänger Kostenstelle|
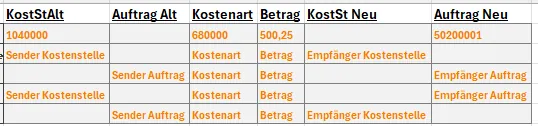
Es handelt sich hierbei um eine neue Formel unter Excel für Office 365, wodurch die Eingabe automatisch auf die anderen Spalten übertragen wird.
Sprich das Ergebnis ist nicht nur ein Wert, sondern ein ganzes Array was dann über die Spalten oder Zeilen verteilt wird.
Werte aus TEXTTEILEN als Array übergeben und in anderen Spalten ausgeben
Das von TEXTTEILEN zurückgegebene Ergebnis ist kein einzelner Wert, sondern ein Array. Dieses Array kann direkt an andere Excel-Funktionen übergeben werden. Dadurch lassen sich einzelne Bestandteile des Textstrings gezielt auslesen, ohne dass die Daten zunächst sichtbar auf mehrere Spalten verteilt werden müssen.Hier kann die Formel INDEX verwendet werden um auf einzelne Werte der Rückgabe zurückzugreifen.
Wenn die Anzahl der Felder bekannt ist kann dies wie folgt ausgegeben werden.
Um in einer Spalte die dritte Spalte (im Beispiel die Kostenart) auszugeben kann die Formel INDEX verwendet werden.
=INDEX(TEXTTEILEN(A2;"|");3)
gibt aus den Textstring das dritte Argument aus.
Damit eignet sich TEXTTEILEN nicht nur zum Aufteilen von Zeichenketten, sondern auch als Datenquelle für weitere Berechnungen.
Wichtiger Hinweis:
Die Funktion TEXTTEILEN gehört zu den dynamischen Arrayfunktionen von Excel und steht in Microsoft 365, ab Excel 2024 sowie in der aktuellen Version Excel für Web zur Verfügung. Sie ist im Grunde das Gegenstück zur TEXTVERKETTEN Funktion.
Während TEXTVERKETTEN mehrere Werte zu einem Textstring verbindet, zerlegt TEXTTEILEN einen Textstring anhand eines Trennzeichens wieder in einzelne Werte.
Die Funktion TEXTTEILEN ist in älteren Excel-Versionen nicht vorhanden, sodass hier entweder der Assistent Text in Spalten unter DATEN > "Text in Spalten" oder Power Query genutzt werden kann. Alternativ bietet sich auch eine Kombination aus den Formeln LINKS, RECHTS, TEIL und FINDEN an, hier sollte die Formularübergabe aber noch entsprechend angepasst werden.
Eine weitere Möglichkeit wäre eine Lösung über VBA. Von dieser Variante bin ich persönlich aus unterschiedlichen Gründen allerdings kein großer Fan.
Unkelbach.expert - Ihr Experte für Controlling und Berichtswesen mit SAP
Aktuelle Termine zum Online-Training (Herbstkurse 2026) finden Sie hier unter:
"Grundlagen Datenmigration in SAP S/4HANA mit Migrationscockpit und Migrationsobjektmodellierer"
"Rechercheberichte mit SAP Report Painter"
Freitag, 31. Juli 2026
16:56 Uhr
16:56 Uhr
ABAP Syntax Highlighting im Texteditor Notepad++ oder im SAP GUI
Anhand der folgenden Abbildung ist die Hervorhebung des ABAP Codes recht gut ersichtlich.
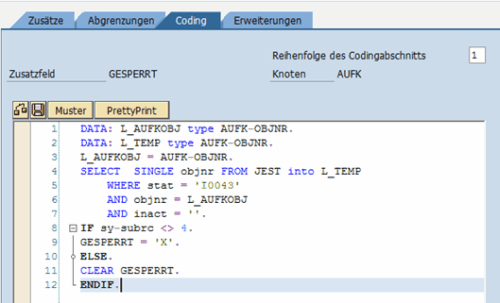
Screenshot © Copyright 2015. SAP SE. Alle Rechte vorbehalten *
Wie die Einstellung für den "Quellcode-basierten Editor" sowie für "Pretty Printer" vorgenommen werden können habe ich im Artikel "Syntaxhevorhebung im ABAP Editor durch neuen Frontend Editor (Quelltext-Modus)" beschrieben.
Im Laufe der Zeit ist das Coding doch recht umfangreich gewachsen und eigentlich wäre es an dieser Stelle eine gute Gelegenheit bestehendes Coding zu verbessern beziehungsweise dieses etwas zu aktualisieren. Gerade in der Anfangszeit ist da doch ein klein wenig Spaghetti-Code ohne ordentliche Dokumentation oder auch mit etwas ungünstigen Schritten entstanden.
Allerdings wollte ich dieses Coding nicht im SAP GUI vornehmen, sondern mir den Code kopieren und einen externen Editor verwenden. Glücklicherweise fand ich hier an der Arbeit NotePad++ als Freeware und freue mich sehr darüber, dass hier durch Erweiterungen auch ABAP Coding als Sprache unterstützt wird. Hierzu hat dankenswerterweise Denis Reis im Artikel "ABAP Syntax im Notepad++ nutzen" eine passende Anleitung geschrieben, sodass ich auf diese gerne verweisen möchte.
Der Editor selbst ist auf https://notepad-plus-plus.org/ zu finden und sowohl in einer portablen Version als auch einer direkten Version zur Installation verfügbar.
Wie von Denis Reis beschrieben konnte ich über Sprache > Benutzerdefinierte Sprache > Eigene Sprache definieren über die Schaltfläche Importieren die Datei ABAP.XML importieren.
Nun steht mir neben den bereits vorhandenen Sprachen wie PHP oder HTML auch eine benutzerdefinierte Sprache (hier: ABAP) zur Verfügung.
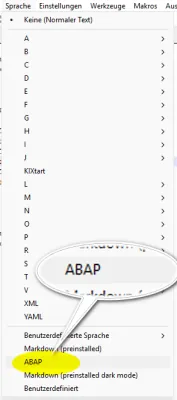
Sobald ich hier ABAP auswähle, habe ich nach der Aktivierung auch im "Texteditor" Einrückungen sowie Syntax-Highlighten für meinen ABAP Code und kann da etwas leichter mich zurechtfinden.
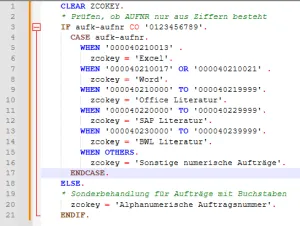
Dies ist kein großer Aufwand, aber eine sehr schnelle positive Lösung um auch außerhalb des SAP System etwas leichter Code anpassen zu können, auch wenn hier natürlich das Prüfen des Coding fehlt.
Sofern mein Schwerpunkt in Richtung Programmierung gehen würde gibt es sicherlich auch einfachere beziehungsweise komfortablere Varianten aber für eine kurze Unterstützung ist diese Umgebung genau passend für meine Bedürfnisse.
An ihre Grenzen stößt diese natürlich, wenn ich hier auch eine Rückmeldung erhalten mag, ob der Code funktioniert. Dafür ist die Schaltfläche Coding Prüfen im SAP GUI / ABAP Editor durchaus von Vorteil :-)
Für eine externe Optimierung meines Coding ist dies aber dennoch sehr praktisch, daher vielen Dank für den Hinweis auf diese Möglichkeit in Richtung Denis Reis.
An dieser Stelle auch noch ein kurzer Hinweis auf meine Rezension unter "Literaturempfehlung: Unternehemensplanung mit SAP BPC von Denis Reis".
Ich freue mich immer wieder darüber, dass im Netz auf solche Empfehlungen zu finden und darüber, dass auch andere Personen Blogs zu SAP Themen schreiben.
Ob ich perspektivisch mich auch in Richtung ABAP weiterbilde, ist eine andere Frage und hängt auch mit der weiteren SAP Zukunft bei mir ab ;-).
Unkelbach.expert - Ihr Experte für Controlling und Berichtswesen mit SAP
Aktuelle Termine zum Online-Training (Herbstkurse 2026) finden Sie hier unter:
"Grundlagen Datenmigration in SAP S/4HANA mit Migrationscockpit und Migrationsobjektmodellierer"
"Rechercheberichte mit SAP Report Painter"
Montag, 20. Juli 2026
17:49 Uhr
17:49 Uhr
Belege vorefassen für eine Einnahmenüberschussrechung (EÜR), Betriebsausgabenpauschale oder SUMMEWENN über mehrere Kriterien in Excel
Hier hilft die Formel SUMMEWENNS weiter in der unterschiedliche Kriterien und Kriterienbereiche für eine Summe herangezogen werden können. Damit dies ganze auch anhand eines praktischen Beispiels deutlich wird, möchte ich hier meine Belegvorerfassung für eine Einnahmenüberschussrechnung vorstellen.
Ausgangslage:
Mit der Abgabe der Steuererklärung ist für mich immer wieder der Vorsatz verbunden kommendes Jahr die Unterlagen früher im Jahr zusammenzustellen und Belege ein klein wenig zugängiger zu erfassen. Fairerweise ist das Thema "Autorenleben - Steuern und Selbstständigkeit, Verwertungsgesellschaft Wort (VG Wort), Autorenleben in Nebentätigkeit" im Laufe der Zeit auch mit viel Routine verbunden und ich bin froh, dass ich sowohl mit der Betriebsausgabenpauschale als auch der Erstellung einer Einnahmenüberschussrechnung (EÜR) eigentlich relativ gut dabei bin.
Diese Möglichkeit haben insbesondere viele Einzelunternehmer und Freiberufler. Kleinunternehmer nach § 19 UStG nutzen häufig ebenfalls die Einnahmenüberschussrechnung.
Entsprechend nutze ich hier auch die Möglichkeit der Vorerfasung von Belegen in Excel bevor ich diese dann in Taxman bzw. im EÜR Rechner übertrage. Dabei habe ich eine sehr einfache Vorlage gebastelt, die mir dann aber doch ganz praktisch erscheint gerade da die Belege ohnehin meitens schon digital vorliegen.
Bevor ich die Excel-Tabelle vorstelle noch ein paar Grundlagen zum Thema.Für die Steuererklärung nutze ich seit Jahren Taxman von Lexware, was für mich den Vorteil hat, dass Angaben übernommen werden können und gleichzeitig ich hier auch die Elster-Anbindung sowie Erläuterungen zu einzelnen Positionen habe. Es ist sicher auch Gewohnheit aber für mich hilft dies sowohl bei Einkünften aus nichtselbstständiger und selbstständiger Arbeit sowie beim Gewerbebetrieb.
Aktuelle Version: Lexware TAXMAN 2026 (für das Steuerjahr 2025) (*)
Rechtliche Grundlage Einnahmenüberschussrechung (EÜR)
Nach § 4 Abs.3 EStG können Steuerpflichtige, die nicht gesetzlich verplichtet sind Bücher zu führen oder regelmäßige Abschlüsse erstellen müssen den Gewinn (oder Verlust) der Betriebseinnahmen über die Betriebsausgaben ansetzen. Diese Möglichkeit haben insbesondere Kleinunternehmer im Sinne des § 19 UstG sowie freie Berufe (selbstständige Tätigkeit) oder auch landwirtschaftliche Betriebe.Wobei bei den Einnahmen und Ausgaben das Zuflussprinzip zu beachten ist. Vereinfacht ist hier das Zahldatum gemeint, also der Zeitpunkt zu dem das Geld auf dem eigenen Bankkonto eingegangen bzw. abgegangen ist zu erfassen ist.
Diese Daten sind nach § 60 Abs. 4 der Einkommensteuer-Durchführungsverordnung (EStDV) nach amtlich vorgeschriebenen Datensatz elektronisch an die Finanzbehörde zu übermitteln.
Basis dafür ist die Analge EÜR.
Diese möchte ich als Beispiel nutzen um eine Summenformel in Excel über mehrere Kriterien zu erklären.
Vorerfassung von Belegen
Nun aber zur Arbeitsmappe in Excel.Hilfstabellen zur vereinfachten Angabe der Einnahmen, Ausgaben und Anlagevermögen in der EÜR
Für die Beglegvorerfassung nutze ich drei Tabellen (die ich über START > "Als Tabelle formatieren" als "intelligente Tabellen" formatiert habe.EÜR - Annahmen und Ausgaben Hilfstabelle

Hier habe ich die einzelnen Kategorien erfasst, die für mich jedes Jahr relevant sein können:
- Betriebseinnahmen - Eigene Position
- (Erlöse aus Verkauf von Anlagevermögen)
- (Kapitalerträge und sonstige Einnahmen)
- Anlagevermögen
- Material/Waren
- Fremdleistungen
- (Personalkosten)
- (Raum- und Grundstückskosten/Homeoffice)
- (Schuldzinsen)
- Beiträge, Gebühren und Abgaben
- Versicherungen
- Versicherungen
- Reisekosten - Fahrtkosten Öffentliche
- Reisekosten - Verpflegung
- Reisekosten - Übernachtung
- Reisekosten - Sonstige
- Reisekosten - Privat
- Geschenke bis 50,00
- (Bewirtungskosten)
- (Wege zum Betrieb (Entfernungspauschale)
- Portokosten
- Telefon/Fax/Internet
- Bürobedarf
- Fachliteratur
- Fortbildungskosten
- Rechts- und Beratungskosten
- (Miete/Leasing bewglicher Wirtschaftsgüter)
- Werbung und Reklame
- Sonstige Betriebsausgaben
- Werkzeuge und Kleingeräte
- EDV-Kosten (bspw. Lizenzen)
- (Sonstige Vorsteuerbeträge)
- Abschreibung
EÜR - Anlagevermögen Hilfstabelle
Eine zweite Tabelle nutze ich für das Anlagevermögen.

Dies ist einfach nur als Indikator, ob es sich um ein Wirtschaftsgut handelt.
Tabelle zur Belegerfassung
Im Laufe des Jahres nutze ich jetzt eine Tabelle in der ich meine anfallenden Belege vorerfasse, sodass ich diese am Jahresende problemlos übertragen kann.Belegvorerfassung
Jetzt geht es aber an die Beleg(vor)erfassung.
Hierzu nutze ich eine Tabelle die wiederum auf die anderen Tabellen Bezug nimmt.

An dieser Stelle ist es dann, im perfekten Jahresverlauf, meine Aufgabe Einnahmen und Ausgaben direkt zu erfassen.
Ich gehe kurz auf die einzelnen Spalten der Tabelle näher ein.
Jahr
Hier trage ich das entsprechende Jahr der Zahlung ein. Dies kann sowohl der Zahlungseingang am eigenen Konto bei Einnahmen als auch dei Abbuchung bei Rechnungen der Fall sein.
Einnahmen/Ausgaben
Hier nutze ich die Möglichkeit über das Register Daten unter Datentools die Funktion Datenüberprüfung. Wie bereits im Artikel "Formulare gestalten in Excel" beschrieben nutze ich diese Funktion gerne als Möglichkeit einer Dropdownliste. Im Beispiel habe ich hier die einzelnen Kategorien der EÜR als Liste hinterlegt.

Im Ergebnis kann ich hier für jede Zeile unter (1) eine der unter per Schaltfläche Datenüberprüfung (2) als Liste unter Quelle (3) hinterlegten Kategorien der EÜR von D2 bis D23 auswählen.
Belegnummer
Als Belegnummer erfasse ich entweder meine Rechnungsnummer (bei Einnahmen) oder die Rechnungsnummer des Unternehmens.
Datum
Hier erfasse ich das Zahldatum. Grundsätzlich könnte ich natürlich auch die Spalte Jahr aus diesem Datum ableiten, da ja bei der EÜR das Zuflussprinzip gilt.
Beschreibung
Dies ist für mich eine Beschreibung des Beleges.
Betrag
Dies ist der Zahlbetrag. Für mein Unternehmen erfasse ich Eurobeträge.
Anlagevermögen Art
Hier besteht ein Bezug auf die Tabelle "EÜR - Anlagevermögen Hilfstabelle", sodass ich bei der Erfassung von Anlagevermögen hier "bewegliches Wirtschaftsgut" auswählen kann.
Nutzungsdauer
Hier gebe ich die Jahre der Nutzungsdauer anhand der "Abschreibungstabelle für allgemein verwendbare Anlagegüter" an. Auf der Seite des Bundesministerium der Fiannzen sind die "Abschreibungstabellen für die Absetzung für Abnutzung (AfA), um die Nutzungsdauer von Anlagegütern zu schätzen" hinterlegt.
Für Notebooks als Beispiel sind dies weiterhin 5 Jahren während Smartphones nach 3 Jahren abgeschrieben sind, aber zumindest bei mir weiterhin im Anlagevermögen verbleiben.
Im Ergebnis habe ich für alle Jahre eine Hilfstabelle in der die einzelnen Positionen (mögliche Einnahmen/Ausgaben), die für mich relevant sind aufgeführt sind.
Diese Tabelle habe ich als intelligente Tabelle über den Ribbon Start und die Schaltfläche "Als Tabelle markieren" markiert.

Damit kann ich meiner Hilfstabelle zur Belegvorerfassung nun im Ribbon Tabellenentwurf einen eigenen Namen geben.

Als Name kann ich hier jetzt entweder T_EÜR oder T_Belege wählen.
Auswertung der Belege
Neben der Belegerfassung interessiert mich aber auch ein Ergebnis.Im Tabellenblatt "Auswertung" habe ich eine Tabelle in der ich mein Betriebsergebnis nach EÜR angezeigt bekomme.

Huerzu erfasse ich in der Zelle E4 das Kalenderjahr und habe in den Zeilen D5 bis D27 die einzelnen Kategorien meiner EÜR.
Nun möchte ich meine Belegtabelle auswertung und eine Summe je EÜR-Kategorie und des ausewählten Geschäftsjahres bilden und dnach sowoihl die Betriebseinnahmen, Betriebsausgaben als auch Gewinn/Verust ausweisen.
Per SUMMEWENN kann ich jedoch nur eine Summe über eine Kategorie bilden. Also habe ich nun folgende Formeln als Alternative für meine Tabelle verwendet.

Wie in der Abbildung zu sehen verwende ich hier die Formel SUMMEWENNS.
Für das Jahr 2025 (in Zelle E4) lautet die Formel zur Ermittlung des Ergebnis der Kategorie "Betrienseinnahmen - Eigene Position" in Zelle D5 wie folgt:
=SUMMEWENNS(T_Belege[Betrag];T_Belege[Jahr];Auswertung!E$4;T_Belege[Einnahmen/Ausgaben];Auswertung!D5)
Vergleichbar verfahre ich mit den anderen Kategorien und nehme immer Bezug auf die Kategoirie in der Spalte D vergleiche diese mit meiner Hilfstabelle T_Belege und den entsprechenden Jahr in der Zelle E4.
Zum besseren Verständnis, und als Inhalt dieses Artikels, mag ich die Formel SUMMEWENNS näher erläutern:
Formel SUMMEWENNS
Syntax der Formel lautet:SUMMEWENNS(Summe_Bereich; Kriterien_Bereich1; Kriterien1; [Kriterien_Bereich2; Kriterien2]; ...)
Anhand des oberen Beispiels lässt sich die Formel gut in die einzelnen Formelbestandteile erklären.
Hierzu kann die Formel in folgende Tabelle aufgegliedert werden:
Beginnen wir klassisch mit der Formel selbst:
=SUMMEWENNS(
Danach wird der Summenbereich dargelegt
Summenbereich
=SUMMEWENNS( T_Belege[Betrag] ;
Dabei beschreibt Summe_Bereich - den zu addierende Zellbereich. In unseren Fall ist dies die Spalte Betrag in der Hilfstabelle T_Beleg. Durch die Zuweisung eines Namens für die Hilfstabelle kann ich auf die Tabelle mit T_Belege[Betrag] referenzieren und der Bereich der Tabelle erweitert sich mit jeder neuen Zeile.
Kriterienbereich1 - der Bereich gegen den gesucht wird.
Nun definiere ich den erstern Kriterienbereich.
=SUMMEWENNS( T_Belege[Betrag] ;T_Belege[Jahr] ;
Als Kriterienbereich nutze ich hier die Spalte Jahr in der Hilfstabelle T_Belege. Im Ergebnis kann ich hier also alle Belege über die Spalte Jahr durchsuchen.
Kriterien1 - die ersten Suchkriterien
Nun stellt sich natürlich die Frage, wonach ich die Jahreswerte durchsuchen möchte.
=SUMMEWENNS( T_Belege[Betrag] ; T_Belege[Jahr] ; Auswertung!E$4;
In der vierten Zeile trage ich ab Spalte E das jeweilige Jahr ein. Damit ich auch mehrere Jahre nebeneinander auswerten kann und die Formeln per automatisches Ausfüllen einfach auf die folgenden Spalten ziehen / kopieren kann habe ich die Zeile mit $4 absolut gesetzt, so dass die Formel sich anpasst wenn ich bspw. auf Spalte F diese übertrage. Hier würde statt E dann F stehen.
Soweit ist dies vergleichbar zur Formel SUMMEWENN. Der Vorteil bei SUMMEWENNS ist jedoch, dass ich noch weitere Bereiche definieren kann.
Kriterienbereich2
Auch hier wird ein weiterer Bereich der durchsucht werden soll angegeben.
=SUMMEWENNS( T_Belege[Betrag] ; T_Belege[Jahr] ;Auswertung!E$4; T_Belege[Einnahmen/Ausgaben];
Im Beispiel ist dies die Spalte Einnahmen/Ausgaben in der Hilfstabelle T_Belege.
Kriterien2
Und auch hier gibt es nun ein Suchkriteium. Dafür nutze ich die EÜR Kategorien, dich in Spalte D meiner Ergebnistabelle im Tabellenblatt Auswertung definiert habe.
=SUMMEWENNS( T_Belege[Betrag] ; T_Belege[Jahr] ;Auswertung!E$4; T_Belege[Einnahmen/Ausgaben]; Auswertung!$D5 )
Hier habe ich die Spalte D als absolut gesetzt, aber kann die einzelnen Kategorien ab Zeile 5 verwenden.
Es können bis zu 127 Bereich/Kriterien-Paare und die Kriterien können auch etwas umfangreicher bspw. über Formeln oder mit Platzhalter wie * und ? versehen werden. Ein Fragezeichen ersetzt ein einzelnes Zeichen. Ein Sternchen ersetzt eine beliebige Zeichenfolge.
Damit ist die Formel abgeschlossen und ich erhalte eine Summe je Jahr für die einzelne Kategorie.
Betriebsergebnis:
Die Berechnung in der Tabelle Ergebnis hingegen ist nun wiede reine sehr einfache Formel.Als Betriebseinnahmen weise ich auf die Zeile 5 und für die Betriebsausgaben bilde ich eine gerundete Summe über =RUNDEN(SUMME(E6:E27);2).
Das Ergebnis erhalte ich dann als Gewinn/Verlust durch = E30-E31.
Alternative zur EÜR Besonderheit u.a. für Autor*innen
Da viele Autorinnen und Autoren ihre Einnahmen ebenfalls zunächst in Excel erfassen, lohnt sich abschließend noch ein kurzer Blick auf das Thema Betriebsausgabenpauschale.Für Autor*innen kann es interessant sein statt die einzelnen Betriebsausgaben zu erfassen je nach Höhe der Betriebseinnahmen eine Betriebsausgabenpauschale statt der Erfassung der Einzelbelege zu verwenden. Die Betriebsausgabenpauschale kann hier dann pauschal für die Ausgaben in Relatio zu den Einnahmen angesetzt werden.
Für hauptberuflicher selbständiger schriftstellerischer oder journalistischer Tätigkeit kann die Betriebsausgabenpauschale auf 30 % der Betriebseinnahmen aus dieser Tätigkeit, höchsten jedoch 3.600 € jährlich angesetzt werden.
Handelt es sich um eine wissenschaftliche, künstlerischere oder schriftstellerischere Nebentätigkeit (auch Vortrags- oder nebenberufliche Lehr- und Prüfungstätigkeit), soweit es sich nicht um eine Tätigkeit i. S. d. § 3 Nummer 26 EStG handelt, kann die Betriebsausgabenpauschale auf 25 % der Betriebseinnahmen aus dieser Tätigkeit, höchstens jedoch auf 900 € jährlich angesetzt werden.
Der Höchstbetrag von 900 € kann für alle Nebentätigkeiten, die unter die Vereinfachungsregelung fallen, nur einmal gewährt werden.
Sofern eine Person sowohl Einkünfte aus Gewerbebetrieb als auch aus einen der freien Berufe (selbstständige Tätigkeit) hat ist eine Möglichkeit auch für die Einkünfte aus einem Gewerbebetrieb die Betriebsausgaben im Rahmen einer regulären Einnahmenüberschussrechnung (EÜR) zu erfassen und für eine gesonderte ausgeübte selbstständige schriftstellerische Tätigkeit die Betriebsausgabenpauschale zu nutzen.
Rechtliche Grundlage ist dies hier der § 4 Abs. 3 EStG "Steuerpflichtige, die nicht auf Grund gesetzlicher Vorschriften verpflichtet sind, Bücher zu führen und regelmäßig Abschlüsse zu machen, und die auch keine Bücher führen und keine Abschlüsse machen, können als Gewinn den Überschuss der Betriebseinnahmen über die Betriebsausgaben ansetzen.".
Eine entsprechende steuerrechtliche Behandlung sollte hier aber stets nach dem konkreten Umständen beachtet werden und entsprechende gesetzliche Vorraussetzungen beachtet werden. Insbesondere sollte auch eine tatsächliche Trennung beider Tätigkeiten vorliegen und im Zweifel auch nachgewiesen werden können.
Auch an dieser Stelle ein Verweis auf die Seite "Betriebsausgabenpauschale" in meiner Zusammenfassung zum "Autorenleben".
Manchmal kann es daher auch interssant sein beide Möglichkeiten (Betriebsausgabenpauschale und Erfassung der Ausgaben) miteinander zu vergleichen und die für einen persönlcih günstigste Variante zu wählen.
Dabei kann sowohl der wirtschaftliche Aspekt als auch der zeitliche Aspekt (oder eigene Bequemlichkeit) ein entsprechender Motivator sein.
Schnelleinstieg in das Controlling (CO) mit SAP S/4HANA (📖)
Für 29,95 € direkt bestellen
Oder bei Amazon ** Oder bei Autorenwelt

Keine Kommentare - Permalink - SAP